

146
Franz von Stuck
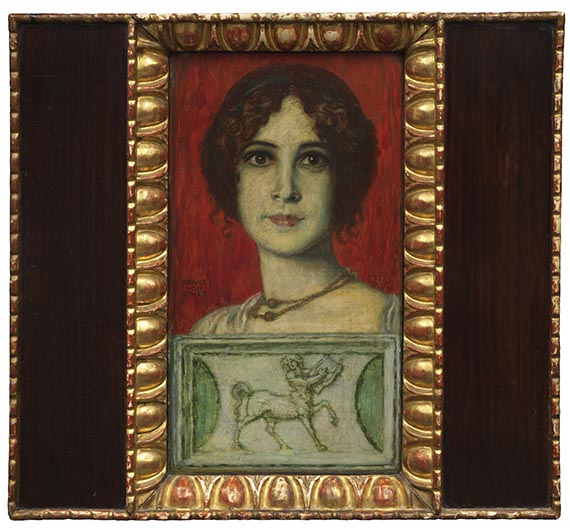
Römerin (Oktavia), 1906.
Olio su tavola
Stima: € 30,000 / $ 33,600
Franz von Stuck
1863 - 1928
Römerin (Oktavia). 1906.
Oil on panel.
Signed in center left. Once more signed and titled on the reverse, as well as with various inscroptions by a hand other than the artist’s. 47 x 27.3 cm (18.5 x 10.7 in).
In the artist’s original frame; with a fragmentarily preserved label of the framer Hans Irlbacher, Munich, on the reverse. [AW].
• Against an intense red background, the captivating face of a beautiful Roman woman gazes at the viewer.
• An expressive and mysterious depiction of the virtuous Octavia Minor (c. 69 B.C.–c. 11/10 B.C.), sister of the Roman Emperor Augustus.
• Franz von Stuck masterfully reinforces the ancient impression through the pedestal-like relief of a centaur playing music.
• Depicted in this role is Lydia Feez—one of the artist’s most popular models around 1900.
• Stuck’s portraits of women are among his most sought-after works on the auction market.
• In the possession of the same family for 100 years.
PROVENANCE: Private collection, Berlin (1909).
Private collection, Southern Germany (since 1926, art dealer Arnold & Siegel).
In the family’s possession ever since.
LITERATURE: Heinrich Voss, Franz von Stuck 1863–1928, Werkkatalog der Gemälde mit einer Einführung in seinen Symbolismus, Munich 1973, CR no. 296/491 (with black-and-white illustration, p. 164)
- -
Fritz von Ostini, Franz von Stuck. Das Gesamtwerk, Munich 1909, p. 108, p. XV (with illustration).
Arnold & Siegel, Frankfurt am Main, Kunstauktion, October 4, 1926, lot 143.
Claudia Gross-Roath, Das Frauenbildnis bei Franz von Stuck, Weimar 1999, p. 220, pp. 301ff.
Called up: December 5, 2026 - ca. 14.01 h +/- 20 min.
1863 - 1928
Römerin (Oktavia). 1906.
Oil on panel.
Signed in center left. Once more signed and titled on the reverse, as well as with various inscroptions by a hand other than the artist’s. 47 x 27.3 cm (18.5 x 10.7 in).
In the artist’s original frame; with a fragmentarily preserved label of the framer Hans Irlbacher, Munich, on the reverse. [AW].
• Against an intense red background, the captivating face of a beautiful Roman woman gazes at the viewer.
• An expressive and mysterious depiction of the virtuous Octavia Minor (c. 69 B.C.–c. 11/10 B.C.), sister of the Roman Emperor Augustus.
• Franz von Stuck masterfully reinforces the ancient impression through the pedestal-like relief of a centaur playing music.
• Depicted in this role is Lydia Feez—one of the artist’s most popular models around 1900.
• Stuck’s portraits of women are among his most sought-after works on the auction market.
• In the possession of the same family for 100 years.
PROVENANCE: Private collection, Berlin (1909).
Private collection, Southern Germany (since 1926, art dealer Arnold & Siegel).
In the family’s possession ever since.
LITERATURE: Heinrich Voss, Franz von Stuck 1863–1928, Werkkatalog der Gemälde mit einer Einführung in seinen Symbolismus, Munich 1973, CR no. 296/491 (with black-and-white illustration, p. 164)
- -
Fritz von Ostini, Franz von Stuck. Das Gesamtwerk, Munich 1909, p. 108, p. XV (with illustration).
Arnold & Siegel, Frankfurt am Main, Kunstauktion, October 4, 1926, lot 143.
Claudia Gross-Roath, Das Frauenbildnis bei Franz von Stuck, Weimar 1999, p. 220, pp. 301ff.
Called up: December 5, 2026 - ca. 14.01 h +/- 20 min.
Commissione, tassa e diritti di seguito
Quest'oggetto viene offerto con regime fiscale normale o con imposizione sul margine di profitto.
Calcolo commissione particolare sul margine del profitto:
- Prezzo d’aggiudicazione fino a 2.000.000 euro: provvigione del 34%.
- Per la parte del prezzo d’aggiudicazione superiore a 2.000.000 euro si calcola una provvigione del 29%, che viene aggiunta a quella relativa alla parte del prezzo d’aggiudicazione fino a 2.000.000 euro.
- Per la parte del prezzo d’aggiudicazione superiore a 4.000.000 euro si calcola una provvigione del 22%, che viene aggiunta a quella relativa alla parte del prezzo d’aggiudicazione fino a 4.000.000 euro.
La provvigione comprende l'IVA, ma questa non viene indicata.
Calcolo regime fiscale normale:
Prezzo di aggiudicazione fino a 2.000.000 €: supplemento del 29%.
Prezzo di aggiudicazione superiore a 2.000.000 €: Parte del prezzo fino a 2.000.000 € supplemento del 29 %, parte del prezzo che supera i 2.000.000 € supplemento del 23%.
Prezzo di aggiudicazione superiore a 4.000.000 €: Parte del prezzo che supera i 4.000.000 € supplemento del 15%.
L'IVA prevista dalla legge è pari al 7 % sulla somma del prezzo di aggiudicazione e del supplemento.
La preghiamo di avvisarci prima della fatturazione nel caso in cui desidera applicare il regime fiscale normale.
Calcolo diritti di seguito:
Per le opere originali di arti figurative e fotografie di artisti viventi o deceduti da meno di 70 anni soggette al diritto di seguito, in tutti i casi suddetti viene riscossa in aggiunta, a liquidazione della compensazione del diritto di seguito dovuto dalla casa d'aste ai sensi del § 26 della legge tedesca sul diritto d'autore (Urheberrechtsgesetz, UrhG), una compensazione del diritto di seguito con le percentuali indicate nel § 26 2° comma UrhG, che attualmente sono le seguenti:
4 per cento della parte del ricavo della vendita da 400,00 euro a 50.000 euro,
un altro 3 per cento della parte del ricavo della vendita da 50.000,01 a 200.000 Euro,
un altro 1 per cento della parte del ricavo della vendita da 200.000,01 a 350.000 Euro,
un altro 0,5 per cento della parte del ricavo della vendita da 350.000,01 a 500.000 euro e
un altro 0,25 per cento della parte del ricavo della vendita superiore a 500.000 euro.
L’importo complessivo della compensazione del diritto di seguito derivante da una rivendita è pari al massimo a 12.500 euro.
Calcolo commissione particolare sul margine del profitto:
- Prezzo d’aggiudicazione fino a 2.000.000 euro: provvigione del 34%.
- Per la parte del prezzo d’aggiudicazione superiore a 2.000.000 euro si calcola una provvigione del 29%, che viene aggiunta a quella relativa alla parte del prezzo d’aggiudicazione fino a 2.000.000 euro.
- Per la parte del prezzo d’aggiudicazione superiore a 4.000.000 euro si calcola una provvigione del 22%, che viene aggiunta a quella relativa alla parte del prezzo d’aggiudicazione fino a 4.000.000 euro.
La provvigione comprende l'IVA, ma questa non viene indicata.
Calcolo regime fiscale normale:
Prezzo di aggiudicazione fino a 2.000.000 €: supplemento del 29%.
Prezzo di aggiudicazione superiore a 2.000.000 €: Parte del prezzo fino a 2.000.000 € supplemento del 29 %, parte del prezzo che supera i 2.000.000 € supplemento del 23%.
Prezzo di aggiudicazione superiore a 4.000.000 €: Parte del prezzo che supera i 4.000.000 € supplemento del 15%.
L'IVA prevista dalla legge è pari al 7 % sulla somma del prezzo di aggiudicazione e del supplemento.
La preghiamo di avvisarci prima della fatturazione nel caso in cui desidera applicare il regime fiscale normale.
Calcolo diritti di seguito:
Per le opere originali di arti figurative e fotografie di artisti viventi o deceduti da meno di 70 anni soggette al diritto di seguito, in tutti i casi suddetti viene riscossa in aggiunta, a liquidazione della compensazione del diritto di seguito dovuto dalla casa d'aste ai sensi del § 26 della legge tedesca sul diritto d'autore (Urheberrechtsgesetz, UrhG), una compensazione del diritto di seguito con le percentuali indicate nel § 26 2° comma UrhG, che attualmente sono le seguenti:
4 per cento della parte del ricavo della vendita da 400,00 euro a 50.000 euro,
un altro 3 per cento della parte del ricavo della vendita da 50.000,01 a 200.000 Euro,
un altro 1 per cento della parte del ricavo della vendita da 200.000,01 a 350.000 Euro,
un altro 0,5 per cento della parte del ricavo della vendita da 350.000,01 a 500.000 euro e
un altro 0,25 per cento della parte del ricavo della vendita superiore a 500.000 euro.
L’importo complessivo della compensazione del diritto di seguito derivante da una rivendita è pari al massimo a 12.500 euro.